★「可処分所得」とは
「可処分所得」って知っていますか。
資産形成を進める中で、こういった聞きなれない専門用語が出てきたりします。
だれもが、難しい言葉を聞くと「もう無理」という気持ちになります。
しかし、その分野における「共通言語」を理解することは重要です。
避けたくなる気持ちを抑えて、理解できるよう頑張ってみてください。
しかも、覚えてしまえば理解がかなり深まります。
コツとしては、言葉を分解して考えることがおすすめです。
「可処分所得」とは、給料から税金や社会保険料を差し引いた、自由に使えるお金のことです。
この言葉を分解してみます。
「可」とは、できること。
「処分」とは、 決めること。
「所得」とは収入。
つまり、自分の判断で自由に使うことができる所得という意味になります。
「可処分所得」の場合、処分という言葉が理解を困難にしています。
私たちが日常で、「処分」という言葉を使う場合には、「捨てる」「売り払う」「消滅」させるという意味。
または、規則・規約などを破った者に罰を加えること。
たとえば、
「処分を受ける」
「違反者を厳重に処分する」
「懲戒処分」
などの意味にとらえがちです。
しかし、経済や法律、行政的には、
「物や物事の扱いを決めること」
という意味で使われることが多いのです。
「可処分所得」も、
「あなたが自由に使うことが可能な所得」
という意味になるのです。
経済用語は私たちが日常的に使う言葉とのギャップが大きいために、拒否感が強くなりがちです。
しかし、言葉を分解して考えることで、理解しやすくなります。
★教職15年目中学校教師のAさん39歳の場合
では、どれくらい税金を払えば自由につかえるお金、可処分所得がえられるのでしょうか。
可処分所得は、年収から直接税(所得税・住民税)と社会保険料を控除した金額です。
可処分所得=年収ー直接税(所得税・住民税)ー社会保険料
「可処分所得」を知るためには、所得税、住民税と社会保険料の額を調べる必要があります。
給与明細を見ればわかるのですが、細かく確認する方は少ないですよね。
この際ですから、税金と社会保険のおよその額を考えてみましょう。
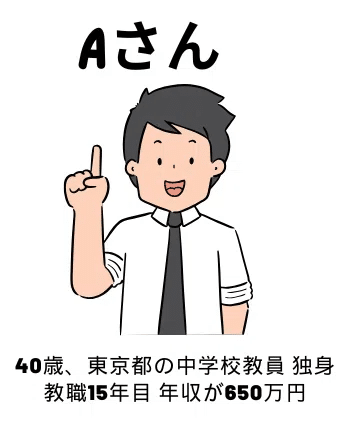
モデルとして、40歳で中学校教員のAさんに登場してもらいましょう。
仮想の人物Aさんは、40歳、東京都の中学校教員で独身。
教職15年目です。
仮にAさんの年収が650万円と仮定して計算を進めます。
★所得税の計算
・給与所得控除
まずは、所得を計算します。
年収と所得?違うの?
そう思われるかもしれません。
シンプルに定義しますと、「所得」とは「年収」から「経費」を差し引いた、実際に課税される金額のことです。
Aさんの年収が650万円です。
しかし、そのままその額に税が課されるわけではありません。
まず「給与所得控除」というものがあります。
ここでも経済用語「控除」がでてきました。
日常的に控除という言葉、なかなか使いませんよね。
でも、語感として、何かから何かを取り除くという意味であることは推測できると思います。
経済用語としての「控除」とは、ある金額から一定の金額を差し引くことです。
主に税金の負担を軽くする仕組みのことを意味します。
「給与所得控除」となると、年収の高い人と、低い人との税額の調整をするための制度だと考えてください。
では、Aさんの給与所得控除額を計算してみます。
年収650万円ですから、
「360万円超 660万円以下」
の区分に該当します。
その場合、「収入金額 × 10% + 110万円」で計算することになっています。
そうすると、
6,500,000円 × 10% = 650,000円
650,000円 + 1,100,000円 = 1,750,000円
となります。
ということで、Aさんの場合、まず、所得から1,750,000円が控除され、
給与所得=650万円 ー175万円 = 475万円
年収650万円のAさんの所得は、475万円ということになります。
・基礎控除
では、Aさんについては、475万円に税が課されるのかといいますと、そうではありません。
基礎控除という制度があり、さらに差し引いてくれます。
控除額は以下の通りです。
【合計所得金額 基礎控除額】
2,400万円以下 ⇒ 48万円
2,400万円超 2,450万円以下 32万円
2,450万円超 2,500万円以下 16万円
2,500万円超 0円
Aさんの場合、先ほどの計算で所得が475万円となりましたので、所得は2,400万円以下となります。(というかほとんどの方がそうでしょう)
ですので、基礎控除は48万円です。
Aさんの場合、所得の475万円から、この基礎控除48万円を引いた額が、
「課税所得」、つまり税金を課す所得額となります。
以下の通りです。
給与所得 年収650万円 ー 給与所得控除175万円=475万円
給与所得475万円ー基礎控除48万円=427万円
ということで、ここまでの課税所得は「427万円」ということになります。
★所得控除はまだまだある~15種類の所得控除~
では、Aさんの課税所得は427万円かというと、そうではありません。
まだまだ控除できるものがあります。
例えば「社会保険料」です。
これらの控除については、また今度お話しします。
最後までお読みいただきありがとうございます。
よろしければ下記のサイトもご覧ください。
●無料メルマガ登録:https://my142p.com/p/r/A78JnRVw
●note:https://note.com/rosy_stork651/
●音声配信stand.fm:https://stand.fm/channels/66bc4832dc616cb3f4a66474
●X(旧Twitter):https://x.com/gracia4041
●Instagram:https://www.instagram.com/gracia_okane/